Domain füsse24.de kaufen?
Wir ziehen mit dem Projekt
füsse24.de um.
Sind Sie am Kauf der Domain
füsse24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain füsse24.de kaufen?
Was bedeutet Einlagen bei der Bank?
Was bedeutet Einlagen bei der Bank? Einlagen sind Geldbeträge, die von Kunden auf ihren Bankkonten eingezahlt werden. Diese Einlagen dienen der Bank als Finanzierungsbasis für Kredite und andere Geschäfte. Die Bank zahlt in der Regel Zinsen auf Einlagen, um Kunden anzulocken und ihr Kapital zu sichern. Einlagen sind auch durch Einlagensicherungssysteme geschützt, um das Risiko von Verlusten für die Kunden zu minimieren. Insgesamt sind Einlagen ein wichtiger Bestandteil des Bankgeschäfts und tragen zur Stabilität des Finanzsystems bei. **
Was sind Einlagen bei der Bank?
Was sind Einlagen bei der Bank? Einlagen sind Geldbeträge, die Kunden bei einer Bank einzahlen, um sie sicher aufzubewahren oder Zinsen zu verdienen. Diese Einlagen können auf verschiedenen Konten wie Girokonten, Sparkonten oder Festgeldkonten gehalten werden. Die Bank nutzt die Einlagen, um Kredite zu vergeben und Zinsen zu zahlen. Einlagen sind durch Einlagensicherungssysteme geschützt, um das Risiko eines Verlusts für die Kunden zu minimieren. **

Ähnliche Suchbegriffe für Bank--und-Kapitalmarktrecht
Top-Angebote
Produkte zum Begriff Bank--und-Kapitalmarktrecht:
-
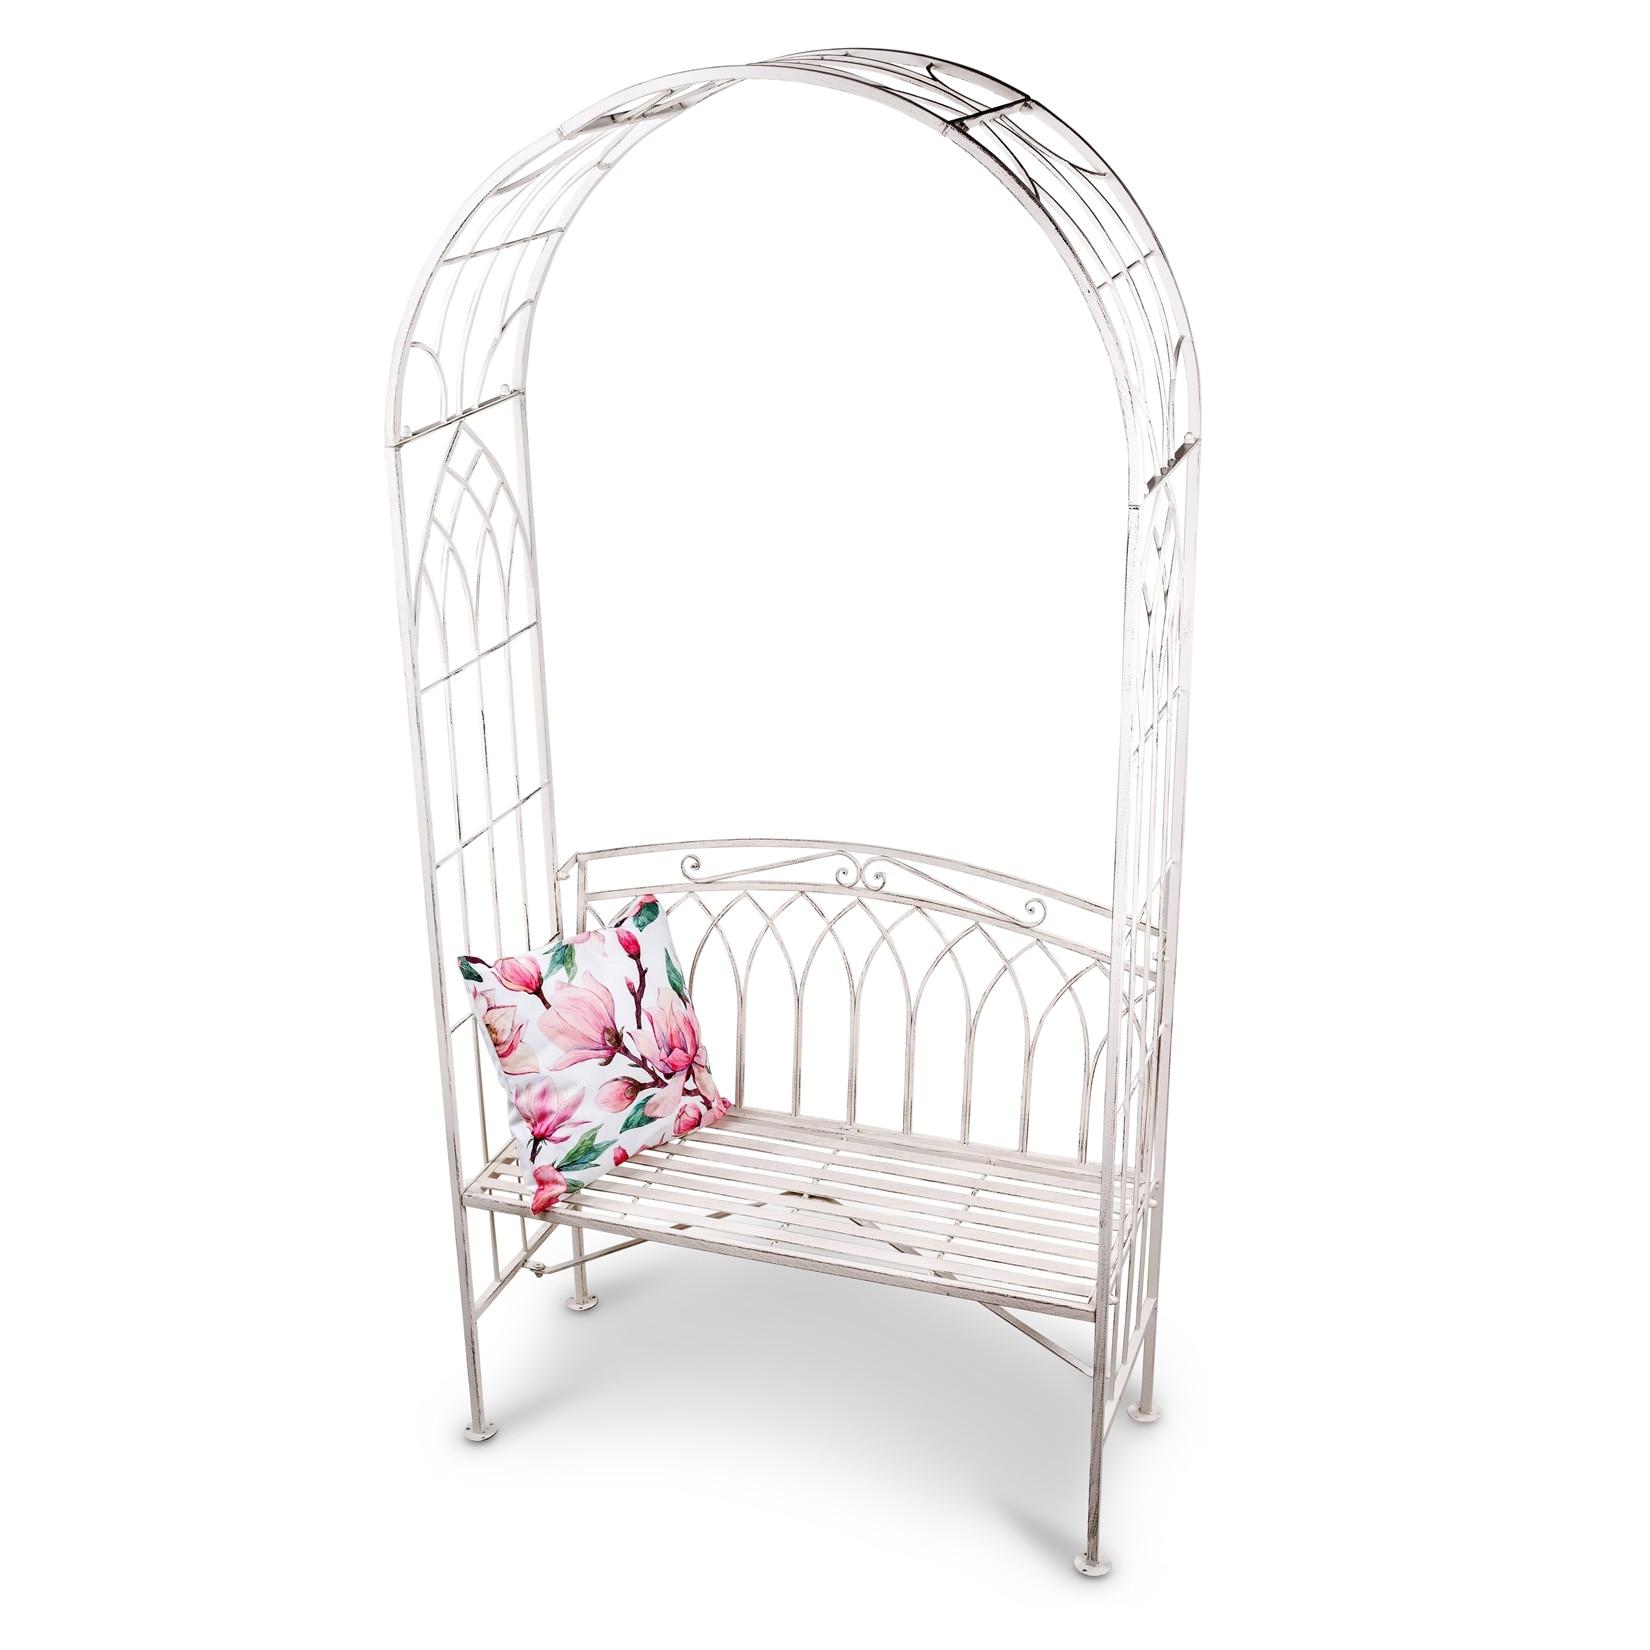
formano Rosenbogen und Bank Old EnglandDieser Rosenbogen bietet eine attraktive und bequeme Möglichkeit, Ihrem Garten, Ihrer Terrasse oder Veranda eine elegante Note zu verleihen. Sie können ihn als Torbogen und als Rankhilfe für Pflanzen oder als kühlen Ort zum Entspannen nutzen. Batteriebet439,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
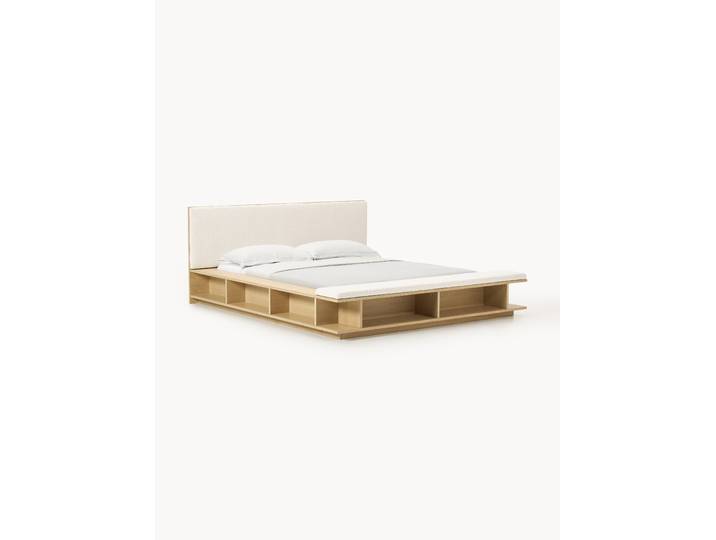
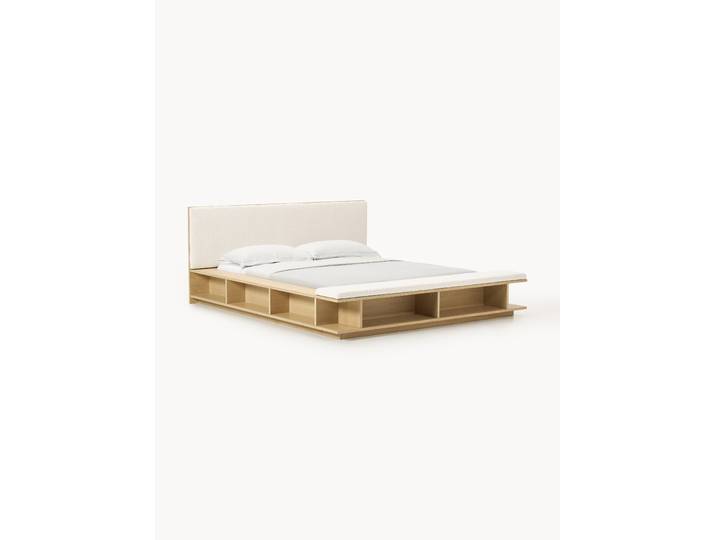
Holz-Bettgestell Clark mit Bank und SeitenablagenHolz-Bettgestell Clark mit Bank und Seitenablagen. CLARK verbindet Funktionalität und stilvolles Design nahtlos. Das im Japandi inspiriertes Bett verfügt über einen Holzrahmen mit integrierten Aufbewahrungsmöglichkeiten, während das gepolsterte Kopfteil zusätzlichen Komfort bietet. Ein zeitloser Look aus natürlichen Materialien, der jedes Schlafzimmer ergänzt. Die Lieferung erfolgt ohne Lattenrost und Matratze. Gefertigt in Europa Farbe:Beige Material:Webstoff, Holz1799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
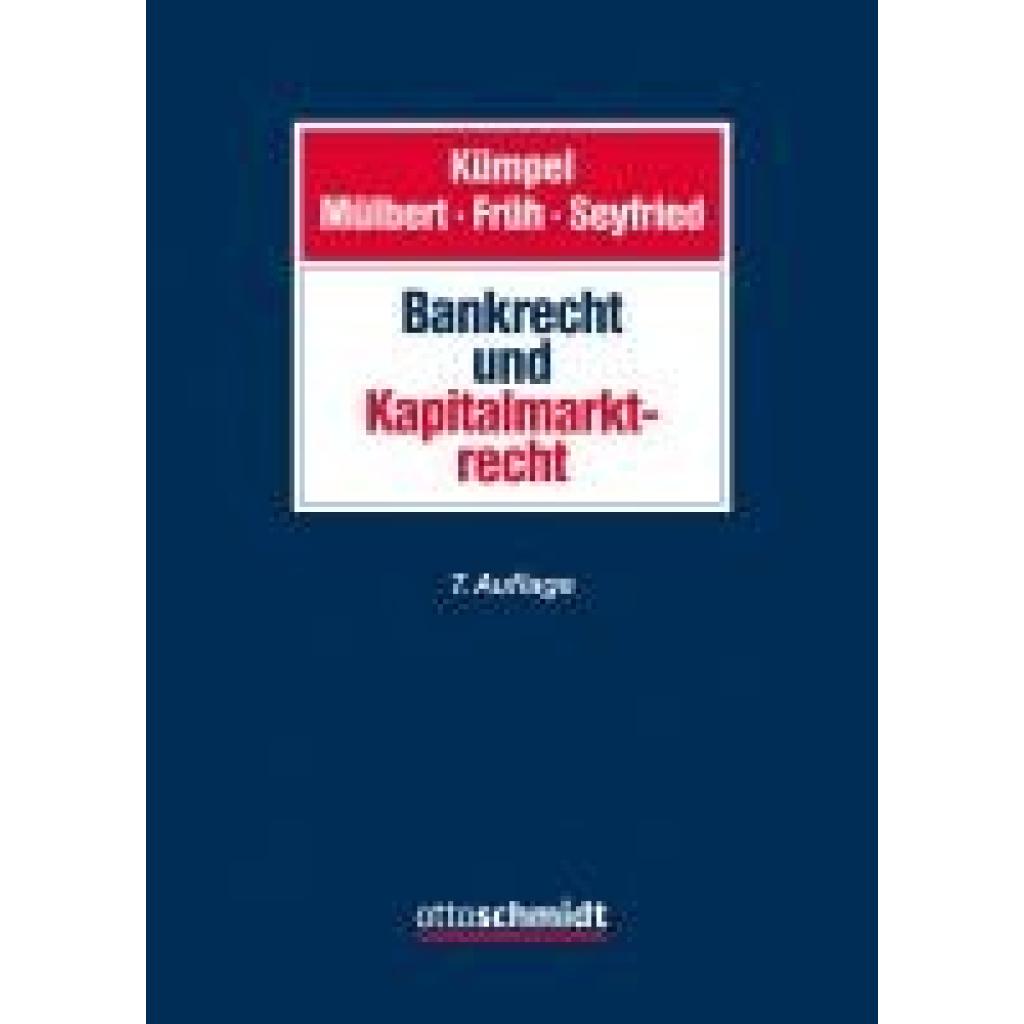
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind Einlagen bei der Bank abgesichert?
Wie hoch sind Einlagen bei der Bank abgesichert? Die Einlagen bei einer Bank sind in der Regel bis zu einer bestimmten Höhe durch Einlagensicherungssysteme geschützt. In Deutschland beträgt diese gesetzliche Einlagensicherung 100.000 Euro pro Kunde und Bank. Darüber hinaus sind viele Banken freiwillig Mitglied in weiteren Sicherungssystemen, die zusätzlichen Schutz bieten. Es ist jedoch wichtig zu beachten, dass nicht alle Arten von Einlagen, wie beispielsweise Wertpapiere oder Sparbriefe, unter diese Sicherungssysteme fallen. Es ist ratsam, sich vorab über die genauen Bedingungen der Einlagensicherung bei der jeweiligen Bank zu informieren. **
-
Welche Socken für Fußcreme?
Es ist am besten, Baumwollsocken zu verwenden, wenn man Fußcreme aufträgt. Baumwolle ist atmungsaktiv und absorbiert Feuchtigkeit, was dazu beiträgt, dass die Creme besser in die Haut einziehen kann. Vermeiden Sie synthetische Materialien, da sie die Feuchtigkeit einschließen können und die Wirkung der Fußcreme beeinträchtigen könnten. **
-
Wie können Einlagen bei einer Bank durch die Einlagensicherung geschützt werden?
Einlagen bei einer Bank können durch die Einlagensicherung geschützt werden, indem sie bis zu einer bestimmten Höhe pro Kunde und Bank garantiert werden. Im Falle einer Insolvenz der Bank wird den Kunden ihr Geld bis zu dieser Höhe zurückerstattet. Die Einlagensicherung wird in der Regel von staatlichen oder privaten Institutionen gewährleistet. **
-
Überlegt die Deutsche Bank, die Grenze für Einlagen ohne Strafzinsen zu senken?
Ja, die Deutsche Bank überlegt, die Grenze für Einlagen ohne Strafzinsen von derzeit 100.000 Euro auf 20.000 Euro zu senken. Dies würde bedeuten, dass Kunden, die mehr als 20.000 Euro auf ihrem Konto haben, Strafzinsen zahlen müssten. Die Bank begründet diesen Schritt mit den anhaltend niedrigen Zinsen der Europäischen Zentralbank. **

Wie funktioniert die Sicherung von Einlagen in einer Bank? Was sind die verschiedenen Arten von Konten, die eine Bank anbieten kann?
Die Sicherung von Einlagen in einer Bank erfolgt durch Einlagensicherungssysteme, die im Falle einer Insolvenz der Bank die Einlagen der Kunden schützen. Die verschiedenen Arten von Konten, die eine Bank anbieten kann, umfassen Girokonten, Sparkonten, Tagesgeldkonten und Festgeldkonten. Jedes Konto hat unterschiedliche Merkmale und Zinssätze, um den Bedürfnissen der Kunden gerecht zu werden. **
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
Top-Angebote
Produkte zum Begriff Bank--und-Kapitalmarktrecht:
-
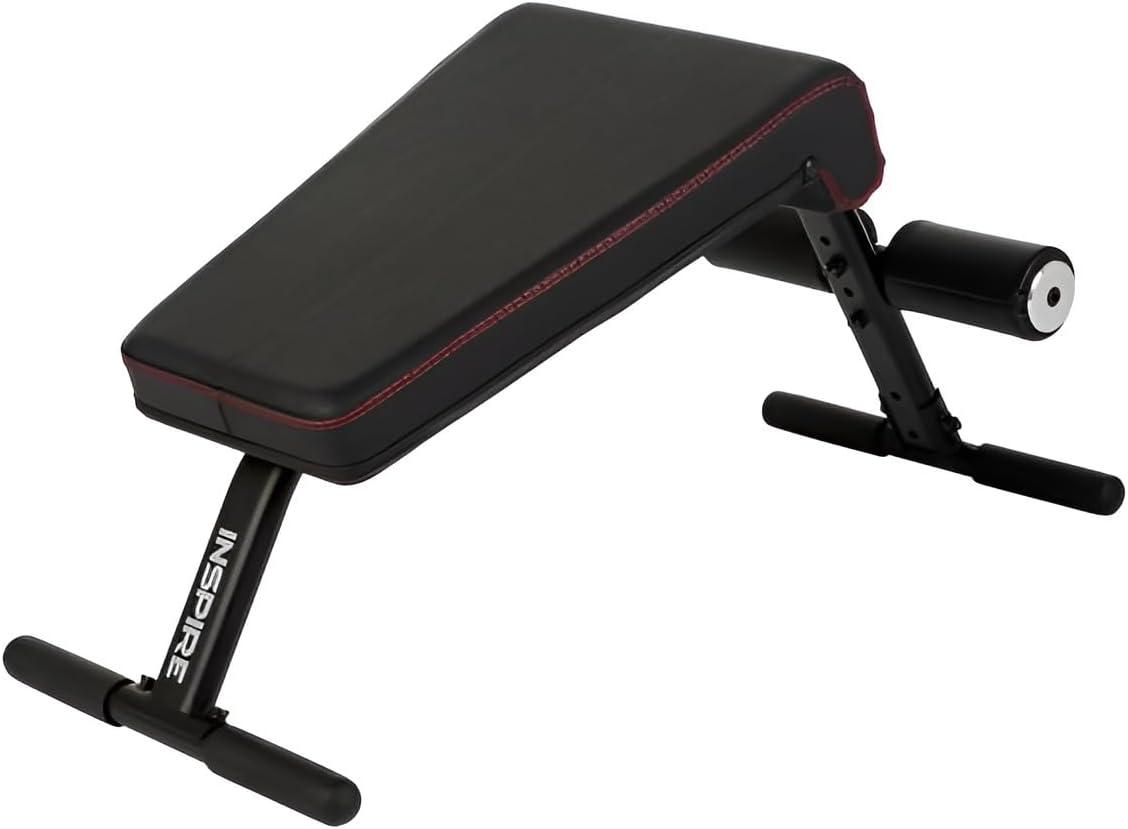
Mini-Crunch-Bank - robuste, kompakte Bank für Bauchmuskeln, Rumpfmuskulatur und RückenunterstützungDie kompakte und vielseitige Mini-Crunch-Bank eignet sich für kernfokussierte Übungen und ermöglicht ein intensives Training in platzsparender Form. Die gepolsterte Auflage besteht aus hochdichtem, geschlossenzelligem Schaumstoff und bietet eine komfortable, stützende Trainingsunterstützung. Die Konstruktion aus hochwertigem Naugahyde mit Einzelnähten ist auf lange Haltbarkeit und Verschleißfestigkeit ausgelegt. Mit den platzsparenden Abmessungen 34 " L x 15.2 cm B x 73.7 cm H (87cm x 16cm x 74cm) passt die Bank in die meisten Heim-Fitnessstudios. Für ein erweitertes Rumpftraining lässt sie sich mit dem Turm für vertikales Knieheben von Inspire Fitness kombinieren. Die Bank wurde vom Expertenteam von Inspire Fitness entwickelt, das für hochwertige und innovative Fitnessgeräte bekannt ist, und baut auf 20+ JAHREN HANDWERKSKUNST auf.396,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon - Bank aus Eiche und StoffMit seinen schlanken, ausgestellten Beinen und dem schmalen Rahmen zeigt sich die Bank Simon aus Eichenholz in einem leichten, skandinavisch inspirierten Design. Sie bringt eine natürliche Note ins Wohnzimmer, ohne den Raum zu beschweren. Ideal passt sie unter ein Fenster, an eine Wand oder gegenüber dem Sofa.Simon bietet zwei Nutzungsmöglichkeiten: Auf der einen Seite sorgt ein gepolstertes Kissen mit weichem Stoff in warmen Farbtönen für eine bequeme Sitzgelegenheit zum Lesen, Kaffeetrinken oder für Gäste.Auf der anderen Seite dient die nackte Holzfläche als Ablage für Bücher, eine Lampe oder eine Pflanze. Die abgerundeten Kanten der Sitzfläche verleihen dem Möbelstück eine sanfte Optik.Die geölte Oberfläche schützt und pflegt das Eichenholz im Alltag und betont gleichzeitig seine natürliche Maserung. Die multifunktionale Bank fügt sich mühelos in eine natürliche oder skandinavische Einrichtung ein.Die tikamoon-Möbel kommen montiert zu Ihnen – sofort einsatzbereit. Das ist der Komfort unserer vormontierten Möbel!Technische Informationen :Material: Eiche und StoffMaße: H 47,5 cm × B 110 cm × T 35 cmGewicht: 11 kgSitzfläche: Hevea-SperrholzGestell: Massives EichenholzFür 2 Personen geeignetBeine müssen montiert werdenBeinhöhe: 42,7 cmEinzeln erhältlich379,00 €*Versand: 34,90 €Sichere Weiterleitung zum Anbieter
-
formano Rosenbogen und Bank Old EnglandDieser Rosenbogen bietet eine attraktive und bequeme Möglichkeit, Ihrem Garten, Ihrer Terrasse oder Veranda eine elegante Note zu verleihen. Sie können ihn als Torbogen und als Rankhilfe für Pflanzen oder als kühlen Ort zum Entspannen nutzen. Batteriebet439,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Einlagen bei der Bank?
Was bedeutet Einlagen bei der Bank? Einlagen sind Geldbeträge, die von Kunden auf ihren Bankkonten eingezahlt werden. Diese Einlagen dienen der Bank als Finanzierungsbasis für Kredite und andere Geschäfte. Die Bank zahlt in der Regel Zinsen auf Einlagen, um Kunden anzulocken und ihr Kapital zu sichern. Einlagen sind auch durch Einlagensicherungssysteme geschützt, um das Risiko von Verlusten für die Kunden zu minimieren. Insgesamt sind Einlagen ein wichtiger Bestandteil des Bankgeschäfts und tragen zur Stabilität des Finanzsystems bei. **
-
Was sind Einlagen bei der Bank?
Was sind Einlagen bei der Bank? Einlagen sind Geldbeträge, die Kunden bei einer Bank einzahlen, um sie sicher aufzubewahren oder Zinsen zu verdienen. Diese Einlagen können auf verschiedenen Konten wie Girokonten, Sparkonten oder Festgeldkonten gehalten werden. Die Bank nutzt die Einlagen, um Kredite zu vergeben und Zinsen zu zahlen. Einlagen sind durch Einlagensicherungssysteme geschützt, um das Risiko eines Verlusts für die Kunden zu minimieren. **
-
Wie hoch sind Einlagen bei der Bank abgesichert?
Wie hoch sind Einlagen bei der Bank abgesichert? Die Einlagen bei einer Bank sind in der Regel bis zu einer bestimmten Höhe durch Einlagensicherungssysteme geschützt. In Deutschland beträgt diese gesetzliche Einlagensicherung 100.000 Euro pro Kunde und Bank. Darüber hinaus sind viele Banken freiwillig Mitglied in weiteren Sicherungssystemen, die zusätzlichen Schutz bieten. Es ist jedoch wichtig zu beachten, dass nicht alle Arten von Einlagen, wie beispielsweise Wertpapiere oder Sparbriefe, unter diese Sicherungssysteme fallen. Es ist ratsam, sich vorab über die genauen Bedingungen der Einlagensicherung bei der jeweiligen Bank zu informieren. **
-
Welche Socken für Fußcreme?
Es ist am besten, Baumwollsocken zu verwenden, wenn man Fußcreme aufträgt. Baumwolle ist atmungsaktiv und absorbiert Feuchtigkeit, was dazu beiträgt, dass die Creme besser in die Haut einziehen kann. Vermeiden Sie synthetische Materialien, da sie die Feuchtigkeit einschließen können und die Wirkung der Fußcreme beeinträchtigen könnten. **
Ähnliche Suchbegriffe für Bank--und-Kapitalmarktrecht
-
Holz-Bettgestell Clark mit Bank und SeitenablagenHolz-Bettgestell Clark mit Bank und Seitenablagen. CLARK verbindet Funktionalität und stilvolles Design nahtlos. Das im Japandi inspiriertes Bett verfügt über einen Holzrahmen mit integrierten Aufbewahrungsmöglichkeiten, während das gepolsterte Kopfteil zusätzlichen Komfort bietet. Ein zeitloser Look aus natürlichen Materialien, der jedes Schlafzimmer ergänzt. Die Lieferung erfolgt ohne Lattenrost und Matratze. Gefertigt in Europa Farbe:Beige Material:Webstoff, Holz1799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bank- und KapitalmarktrechtHandbuch Bank- und Kapitalmarktrecht , Besonderheit: Handbuch für die im Bank- und Kapitalmarktrecht tätigen Anwält:innen/Steuerberater:innen/ Wirtschaftsprüfer:innen/Banken NEU in der 6. Auflage: ¿ Darstellung neuer Finanzierungsformen (Crowdlending, Crowdfunding, Crowdfunding) ¿ Kryptowährung ¿ Blockchain ¿ Recht der FinTechs ¿ Regulierungsvorhaben: MiCAR, eWpG ¿ Wertpapierinstitutsgesetz (WpIG) ¿ Aktuelle Entwicklungen zum Geldwäschegesetz (GWG) sowie zum Informationsfreiheitsgesetz (IFG) , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Assies, Paul H.~Beule, Dirk~Heise, Julia, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Bankrecht; FinTech; Geldwäschegesetz; Kapitalmarktrecht; Kryptowährung; Wertpapierinstitutsgesetz, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 183, Höhe: 6, Gewicht: 1960, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holz-Bettgestell Clark mit Bank und SeitenablagenHolz-Bettgestell Clark mit Bank und Seitenablagen. CLARK verbindet Funktionalität und stilvolles Design nahtlos. Das im Japandi inspiriertes Bett verfügt über einen Holzrahmen mit integrierten Aufbewahrungsmöglichkeiten, während das gepolsterte Kopfteil zusätzlichen Komfort bietet. Ein zeitloser Look aus natürlichen Materialien, der jedes Schlafzimmer ergänzt. Die Lieferung erfolgt ohne Lattenrost und Matratze. Gefertigt in Europa Farbe:Beige Material:Webstoff, Holz1899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Einlagen bei einer Bank durch die Einlagensicherung geschützt werden?
Einlagen bei einer Bank können durch die Einlagensicherung geschützt werden, indem sie bis zu einer bestimmten Höhe pro Kunde und Bank garantiert werden. Im Falle einer Insolvenz der Bank wird den Kunden ihr Geld bis zu dieser Höhe zurückerstattet. Die Einlagensicherung wird in der Regel von staatlichen oder privaten Institutionen gewährleistet. **
-
Überlegt die Deutsche Bank, die Grenze für Einlagen ohne Strafzinsen zu senken?
Ja, die Deutsche Bank überlegt, die Grenze für Einlagen ohne Strafzinsen von derzeit 100.000 Euro auf 20.000 Euro zu senken. Dies würde bedeuten, dass Kunden, die mehr als 20.000 Euro auf ihrem Konto haben, Strafzinsen zahlen müssten. Die Bank begründet diesen Schritt mit den anhaltend niedrigen Zinsen der Europäischen Zentralbank. **
-
Wie funktioniert die Sicherung von Einlagen in einer Bank? Was sind die verschiedenen Arten von Konten, die eine Bank anbieten kann?
Die Sicherung von Einlagen in einer Bank erfolgt durch Einlagensicherungssysteme, die im Falle einer Insolvenz der Bank die Einlagen der Kunden schützen. Die verschiedenen Arten von Konten, die eine Bank anbieten kann, umfassen Girokonten, Sparkonten, Tagesgeldkonten und Festgeldkonten. Jedes Konto hat unterschiedliche Merkmale und Zinssätze, um den Bedürfnissen der Kunden gerecht zu werden. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.